結論: 家族信託は、目的と対象の財産を決め、家族などの受託者に管理・処分を託す方法です。家族に本人のあらゆる代理権を与えるものではありません。暮らしの契約まで支援が必要なら、成年後見との役割の違いも確認します。
家族信託の基本
家族信託という呼び名だけでは、誰が何を任されるかは分かりません。まず「財産を託す人」「管理する人」「利益を受ける人」を分けて考えます。信託法では、それぞれ委託者・受託者・受益者と呼びます。受託者は、決められた目的に沿って信託財産を管理・処分する立場です。
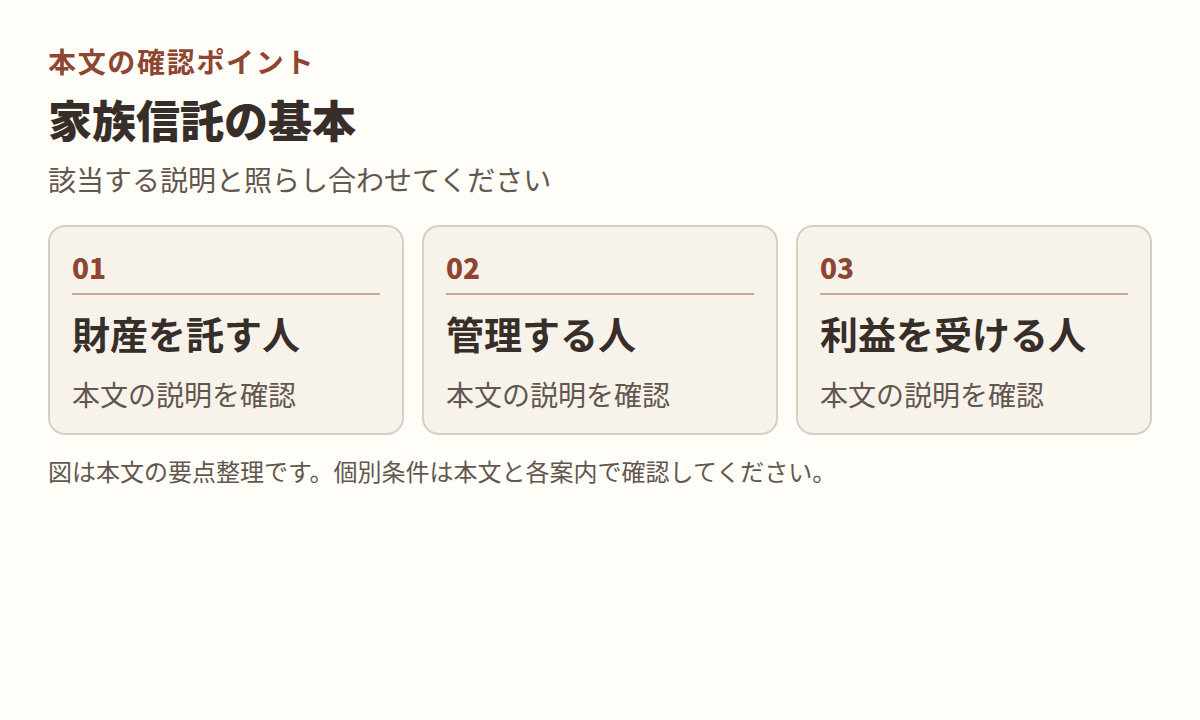
| 役割 | 整理する内容 | 相談用の架空の例 |
|---|---|---|
| 委託者 | 誰が財産を託すか | 親が自分の賃貸不動産を託す |
| 受託者 | 誰が管理の責任を担うか | 子が管理を担当する |
| 受益者 | 誰が財産からの利益を受けるか | 親が家賃収入から生活費を受け取る |
| 信託の目的・財産 | 何のために、どの財産を託すか | 親の生活を支えるため、指定した不動産を管理する |
これは役割を理解するための例で、そのまま使える契約案ではありません。実際の所有関係や借入れ、必要な登記などによって確認事項は変わります。
信託法第2条は信託を財産の管理・処分などに関するものと定め、第3条は契約などの方法を定めています。ここでは、家族が受託者となる信託契約を中心に説明します。エンディングノートに「子に任せたい」と書くだけで、信託契約を整えたことにはなりません。
託せる管理と権限の限界
家族信託のメリットを考えるときは、「何でも任せられるか」より、必要な管理を具体的に決められるかを見ます。たとえば賃貸不動産なら、家賃の受取り、修繕費の支払い、売却の必要性をどう判断するかが相談事項になります。
ただし、契約を結べば予定した取引がすべてできると決まるわけではありません。信託法第26条は、受託者の権限を信託の目的の達成に必要な行為とし、信託行為による制限も認めています。対象の財産・目的・契約上の権限を一緒に確かめることが必要です。
| やりたいこと | 契約前に確かめること |
|---|---|
| 家賃を生活費に充てたい | 対象の不動産、収入と経費の管理、生活費の渡し方 |
| 自宅を将来売却する可能性がある | 売却の権限・条件、居住を続ける人への配慮、登記などの手続き |
| 預金を管理してほしい | 対象資金の範囲、分けて管理する方法、金融機関で必要な手続き |
| 介護サービスを利用したい | 費用を支出する権限と、本人の代わりに契約を結ぶ権限を分けて確認 |
財産を管理する権限と、本人に代わって暮らしの契約を結ぶ権限は別です。 信託の受託者になったことだけを理由に、信託していない財産まで自由に動かしたり、本人のすべての契約を代理したりできるとは考えないでください。医療行為への同意権を受託者に一律に与える制度でもありません。
契約を結ぶ時期も重要です。民法第3条の2は、意思表示をしたときに意思能力がなかった法律行為を無効としています。本記事では、本人が契約できる状態かを判断できません。認知症の診断名だけで契約できる・できないと決めず、本人の意思と契約内容の理解をどう確認するか、契約前に専門家へ相談してください。
成年後見との違い
成年後見は、判断能力が不十分な人の保護・支援に関わる制度です。法務省は、成年後見人等の仕事として、不動産や預貯金の管理に加え、本人の希望や生活状況を考慮した介護契約の締結、医療費の支払いなどを挙げています。食事の世話や実際の介護は、一般にその職務ではないとも説明しています。
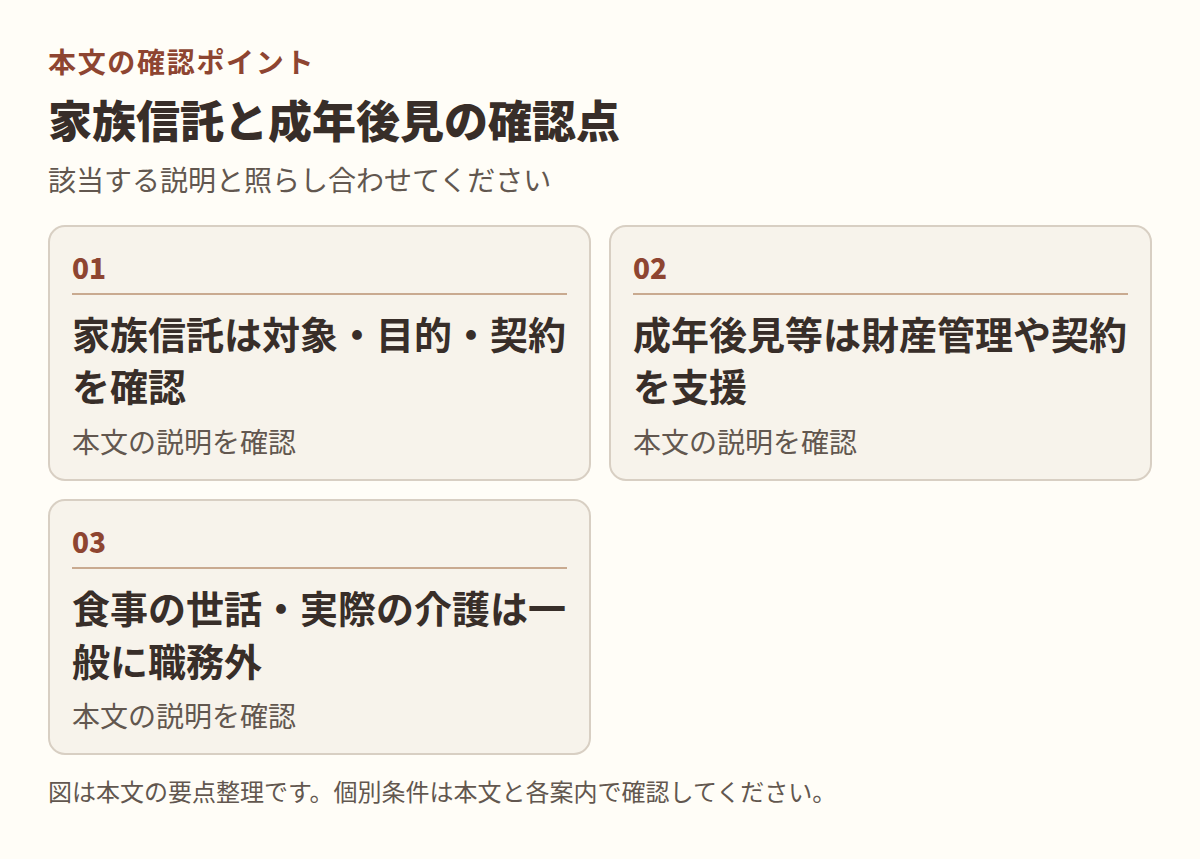
| 比較する点 | 家族信託の検討 | 成年後見の検討 |
|---|---|---|
| 主に整理する課題 | 指定した財産を、定めた目的でどう管理するか | 本人の財産管理や生活に関する法律行為をどう支援するか |
| 権限の確かめ方 | 信託の対象・目的・契約内容を確認 | 後見・保佐・補助の区分や、与えられる権限を確認 |
| 担い手と監督 | 受託者と、報告・確認を担う人を検討 | 成年後見人等は家庭裁判所の監督を受ける |
| 事前の備え | 契約内容と本人の意思を確認して準備 | 任意後見では、判断能力が十分なうちに公正証書で契約して備える |
任意後見は、契約をしただけで任意後見人の事務が始まるものではありません。法務省は、本人の判断能力が不十分になり、家庭裁判所が任意後見監督人を選任した時から始まると説明しています。
「家族信託か成年後見か」の二択に急ぐ必要はありません。家賃管理は誰がするか、施設などの契約にはどんな支援が要るかを別々に整理すると、相談すべき内容が見えてきます。どちらが必ず安い、手軽、本人に有利といった一律の比較はできません。裁判所の後見ポータルには、各制度の案内や利用を検討する人向けの資料があります。
受託者の負担と費用
受託者は、家族だから自由に財産を使える立場ではありません。信託法は、信託の本旨に沿った事務処理、受益者のための忠実な事務処理、信託財産の分別管理、帳簿等の作成・報告などを定めています。具体的な管理方法や契約で定められる範囲は、条文と契約案の両方で確認します。
管理を担う人には、支払いや記録を続ける負担があります。受託者が病気になったとき、引き受けられなくなったとき、家族に説明を求められたときの対応も決めておきたいところです。信頼関係だけに頼り、報告や引継ぎを曖昧にしないようにします。
費用は、契約案の作成だけを見ず、相談・登記・公正証書の作成を行う場合の手数料・継続管理など、何を依頼するかで分けて見積もりを取ります。すべてが必ず発生するという意味ではありません。「今回の見積もりに含む作業」「別料金の作業」「継続的な支払い」「変更・終了時の作業」を明記してもらいます。家族信託を利用すれば節税できるという保証はありません。税務の扱いは、財産と契約案を示して確認してください。
契約前の相談メモ
相談では、次の項目を同じ紙にまとめると、財産の管理と生活の支援を混同しにくくなります。契約書の代用ではなく、相談漏れを減らすためのメモです。
- 本人が続けたい暮らしと、財産管理で困っていること。
- 託したい財産と、信託の対象にしない財産。
- 管理を引き受ける人、記録を確認する人、引継ぎ先の候補。
- 支出・売却などを認める条件と、本人への説明の方法。
- 介護・住まいの契約など、財産管理とは別に必要な支援。
- 契約の変更・終了、受託者の交代、費用の確認事項。
口座のパスワード、暗証番号、認証コードは、この相談メモに書かないでください。資料を渡す範囲は、相談先と必要性を確かめて決めます。
よくある質問
家族が管理するなら契約は簡単でよいですか
家族の間でも、対象の財産や権限が曖昧だと、管理する人とほかの家族で理解が分かれます。家族だから短くするのではなく、どの管理が必要か、報告をどうするかを具体的に確認してください。
家族信託があれば成年後見は不要ですか
一律にはいえません。信託の範囲外の財産や、本人に代わる生活上の契約など、別の支援が必要かを確認します。財産管理の希望だけで必要な制度を決めず、本人の状況を相談先へ伝えてください。
ノートに医療の希望も書いてよいですか
希望を整理することと、医療上の指示や代理権を定めることは別です。医療の希望は本人・家族・医療介護の関係者で話し合ってください。このメモや記事だけで、受託者が医療の判断をすべて代わりにできるわけではありません。
確認した公的資料
- e-Gov法令検索:信託法 第2・3・26・29・30・34・37条。定義、方法、受託者の権限・義務を確認。
- e-Gov法令検索:民法 第3条の2。意思能力に関する規定を確認。
- 法務省:法定後見制度について 成年後見人等の役割と監督を確認。
- 法務省:任意後見制度について 契約と事務開始の条件を確認。
- 裁判所:後見ポータルサイト 制度案内と利用検討用の資料への入口を確認。
この記事は制度を理解するための一般的な整理で、個別の助言ではありません。法律・登記・税務の具体的な判断は、本人の状況と契約案を示して専門家へ相談してください。医療上の指示を示す記事ではありません。